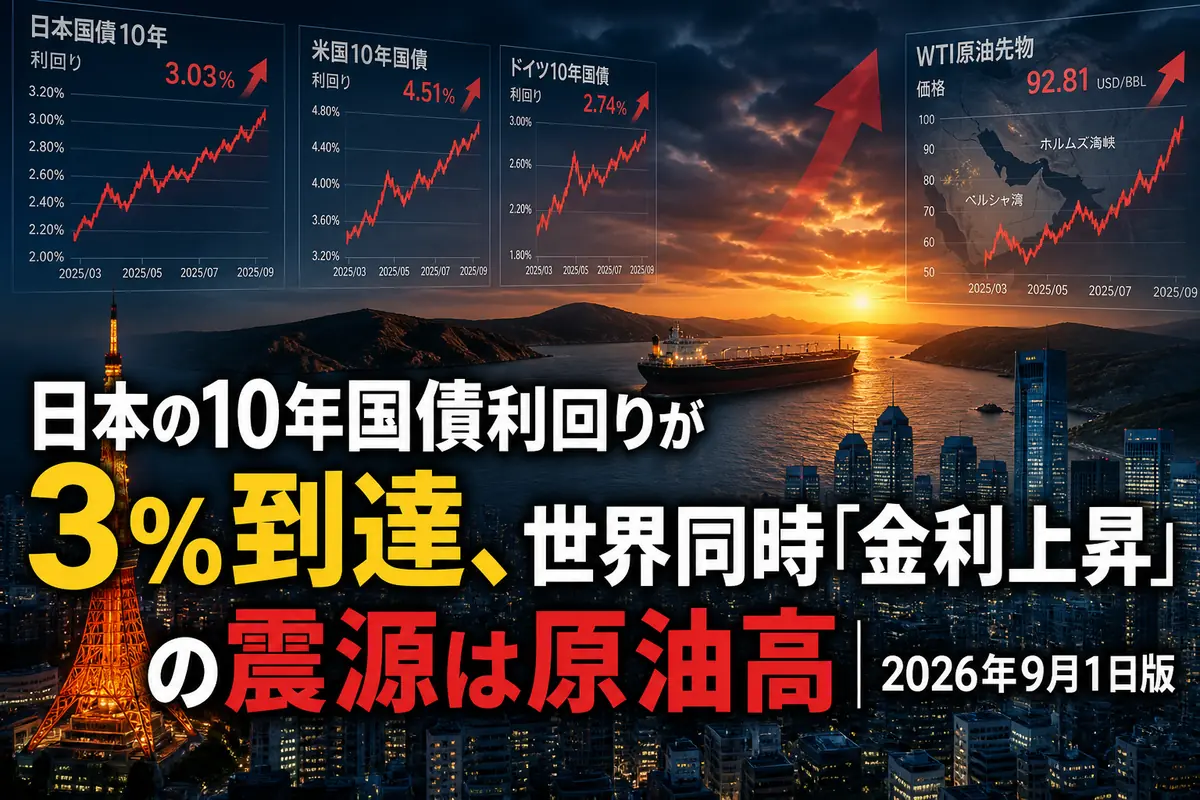
日本の10年国債利回りが3%到達、世界同時「金利上昇」の震源は原油高|2026年9月1日版
日本の10年国債利回りが9月1日、1996年以来初めて3%に達しました。日本だけの異変ではありません。中東情勢の緊迫化で原油価格が上昇し、インフレと追加利上げへの警戒が強まった結果、米国や英国、ドイツを含む世界の国債が一斉に売られています。
核心は、原油高が物価を押し上げ、中央銀行が金利を下げにくくなるとの見方が広がったことです。日本では国の利払い負担だけでなく、住宅ローンや企業の資金調達、株価にも波及する可能性があります。
- 日本の10年国債利回りは一時3%と、約30年ぶりの水準
- 米国10年債は4.79%、英国10年債は5.24%超、ドイツ10年債は3.36%付近まで上昇
- 背景には中東での戦闘再燃と、1バレル91ドルを超えた原油価格がある
- 次の焦点は原油相場、主要中銀の政策判断、各国の財政運営
何が起きたのか
国債市場では、債券価格が下がると利回りが上がります。9月1日は世界各地で国債が売られ、長期金利が節目を相次いで突破しました。
ロイターの報道によると、日本の10年国債利回りは一時3%に上昇。5年債利回りは過去最高の2.26%、2年債も31年ぶりの高水準となりました。上昇が長期債だけに限られていない点が重要です。
海外でも金利上昇が鮮明になりました。
- 米国10年債:4.79%と、2025年1月以来の高水準
- 英国10年債:5.24%超と、2008年以来の高水準
- ドイツ10年債:3.36%付近と、約15年ぶりの高水準
AP通信は、米国の2年債利回りが4.35%に達したと伝えています。年初の約3.50%から大幅に上がっており、投資家が政策金利の高止まりを強く意識していることが分かります。
なぜ原油高が国債売りにつながるのか
今回の連鎖は、原油から始まっています。
中東で米国とイランの軍事的な応酬が再び起き、原油の供給不安が強まりました。国際指標の北海ブレント原油は1バレル91ドルを超えています。ホルムズ海峡は世界の石油輸送の約2割が通る要衝であり、通航の混乱が長引けばエネルギー価格への影響は一段と大きくなります。
原油価格が上がると、ガソリンや電気・ガスだけでなく、輸送費や化学製品、食品の生産コストにも波及します。企業が上昇分を販売価格へ転嫁すれば、物価全体が下がりにくくなります。
そのため債券市場では、次の流れが意識されました。
- 中東情勢の悪化で原油価格が上がる
- 家計や企業が負担するエネルギーコストが増える
- インフレ率が中央銀行の目標を上回りやすくなる
- 利下げが遠のくか、追加利上げが必要になる
- 既発債の魅力が低下し、国債価格が下落する
欧州中央銀行(ECB)も9月1日の公式ブログで、2026年のインフレ上昇はこれまでのところ、ほぼ全面的にエネルギー価格によって生じていると説明しました。原油高が一時的か持続的かは、金融政策を左右する材料になっています。
ここがポイント: 国債利回りの上昇は、単なる市場の数字ではありません。原油高が物価を押し上げ、中央銀行の利上げを促し、その金利が住宅ローンや企業融資へ伝わる経路の出発点です。
日本の「3%」が持つ意味
日本の10年国債利回り3%は、直ちに財政危機を意味する数字ではありません。ただし、長く低金利を前提にしてきた日本経済にとって、無視できない節目です。
国の利払い負担
国債は満期を迎えるたびに、その時点の金利で借り換えられます。金利上昇が続けば、新たに発行する国債の利率も上がり、利払い費が段階的に増えます。
影響は一度に表れるわけではありません。しかし、社会保障や防衛、災害対策などに使える予算との競合が強まるため、政府の歳出や国債発行方針が市場から厳しく見られるようになります。
住宅ローンと企業融資
10年国債利回りは、固定型住宅ローンや企業向け長期融資の金利を決める際の重要な基準です。
- これから固定金利で住宅を購入する人は、返済額の上昇に注意が必要
- 借り換えを検討する人は、固定期間と総返済額の比較が重要
- 設備投資を借入金で賄う企業は、計画時の金利前提を見直す必要がある
- 変動金利の借り手には、日銀の政策金利が次の直接的な注目材料となる
市場金利が上がったからといって、すべてのローン金利が同じ幅、同じタイミングで動くわけではありません。契約の基準金利や見直し時期によって差が出ます。
株式市場では業種ごとの差が広がる
金利上昇は、将来の利益を現在価値へ換算したときの評価を押し下げます。遠い将来の成長期待で買われている銘柄ほど、金利上昇の影響を受けやすくなります。
一方、銀行や保険会社には運用利回り改善というプラス面があります。ただし、債券価格の下落による保有資産への影響や、景気減速で貸し倒れが増えるリスクもあるため、「金利上昇なら金融株が一律に有利」とは限りません。
世界市場を動かす三つの不安
原油だけを見ても、今回の動きは十分に説明できません。市場では三つの不安が重なっています。
1. インフレの再加速
エネルギー価格が上がれば、いったん鈍化した物価が再び強まる可能性があります。中央銀行には、景気を支えるために金利を下げたい事情と、物価を抑えるために引き締めを続けたい事情が同時に生じます。
2. 追加利上げ
米国では2年債利回りの上昇が目立ち、金融政策が再び引き締め方向へ動くとの警戒が強まりました。欧州でもエネルギー主導のインフレが政策判断を難しくしています。
ただし、追加利上げの時期や回数について市場参加者の見方は一致していません。雇用や消費が急速に弱まれば、中央銀行は物価と景気のどちらを優先するか、難しい判断を迫られます。
3. 各国の財政悪化
米国の政府債務は8月に40兆ドルを超えました。投資家が財政運営への不安を強めれば、国債を保有する見返りとして、より高い利回りを求めます。
日本や欧州でも事情は異なるものの、防衛費、社会保障費、エネルギー対策など歳出圧力は強まっています。中央銀行の政策だけでなく、政府が支出と財源をどう組み合わせるかが長期金利を左右します。
今後想定される三つのシナリオ
先行きを分ける最大の要因は、中東情勢と原油価格です。
シナリオ1:緊張緩和で金利上昇が一服
戦闘が沈静化し、ホルムズ海峡の通航不安が後退すれば、原油価格は下がりやすくなります。インフレ警戒も和らぎ、国債市場には買い戻しが入る可能性があります。
シナリオ2:原油高が続き、追加利上げ観測が強まる
原油が90ドル台に定着し、物価指標にも上昇が表れれば、各国中銀は引き締め姿勢を強める可能性があります。この場合、長期金利はさらに上がり、株式や不動産、企業融資への圧力が増します。
シナリオ3:物価高と景気減速が同時進行
家計が燃料費や光熱費の上昇を受け、他の支出を減らす展開です。企業もコスト増と需要減の両方に直面します。
これは中央銀行にとって最も難しい局面です。利上げは物価を抑える一方で景気をさらに冷やし、利下げはインフレを長引かせる恐れがあります。
次に見るべき三つのポイント
今回の3%到達が一時的な節目で終わるか、金利環境の転換を示すのか。判断には、次の三点が欠かせません。
- ブレント原油の90ドル台が続くか:中東情勢とホルムズ海峡の船舶通航が直接の材料
- 中央銀行の発信が変わるか:米連邦準備制度、ECB、日銀がエネルギー高を一時的と見るかを確認
- 日本の金利が3%前後に定着するか:国債入札の需要、円相場、固定型住宅ローン金利への波及が焦点
家計にとっては、原油価格だけでなく、固定型住宅ローンや電気・ガス料金の改定を同時に見る局面です。企業は資金調達計画の金利前提を点検する必要があります。次の分岐点は、原油高が実際の物価指標にどこまで転嫁されるかです。
参照リンク
- AP通信:Bond sell-off heats up as oil prices continue to rise
- ロイター:Global bond rout deepens as Japan yield hits key threshold
- ロイター:Bond selloff deepens and stocks drop as oil prices stoke inflation fears
- AP通信:Oil prices rise and stocks fall after US hits Iranian sites in the Strait of Hormuz
- 欧州中央銀行:Why the drivers of inflation matter for monetary policy